Llegar a Estados Unidos sin Social Security no significa que tengas que esperar años para tener crédito. Si tienes un ITIN (Número de Identificación Personal del Contribuyente), ya puedes solicitar una tarjeta de crédito sin Social Security y empezar a construir tu historial desde el primer mes. En esta guía te explico paso a paso cómo hacerlo, qué tarjetas te aceptan y qué errores evitar.
¿Qué es el ITIN y para qué sirve?
El ITIN es un número de identificación fiscal que emite el IRS a personas que necesitan pagar impuestos en EE. UU. pero no califican para un Social Security Number. No reemplaza al Social Security en todo, pero sí te sirve para abrir cuentas bancarias, declarar impuestos y, en varios bancos y emisores, solicitar una tarjeta de crédito.
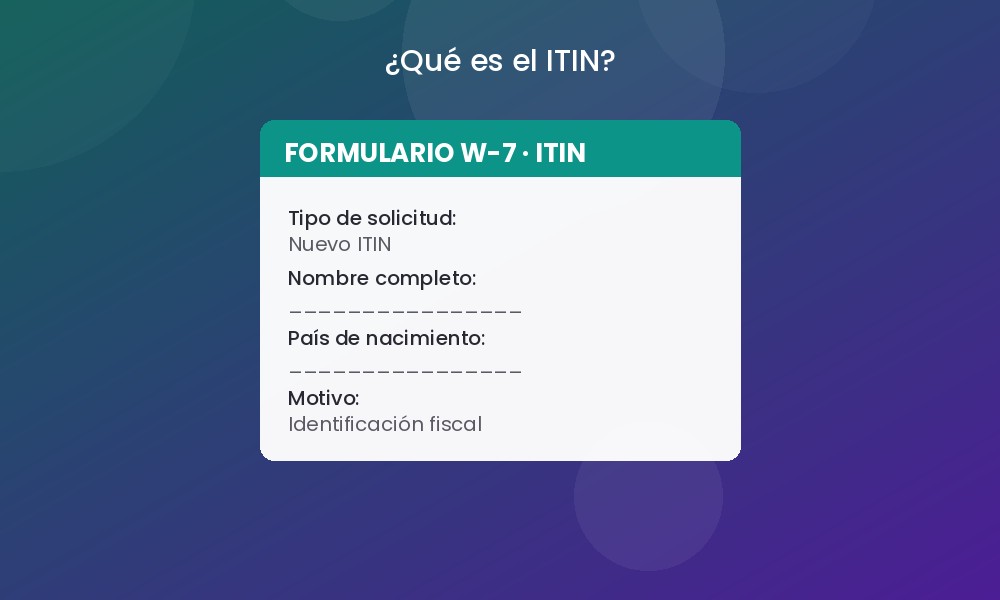
Si aún no lo tienes, se solicita con el formulario W-7 del IRS, adjuntando una identificación válida de tu país de origen. El proceso puede tardar de 7 a 11 semanas, así que conviene tramitarlo cuanto antes.
¿Qué tarjetas de crédito aceptan ITIN en lugar de Social Security?
No todos los bancos aceptan ITIN, pero cada vez son más. Las opciones más comunes para quien empieza sin historial son las tarjetas de crédito aseguradas: depositas una cantidad como garantía y esa misma cantidad se convierte en tu límite de crédito. Suenan poco atractivas, pero son la puerta de entrada más rápida y segura al sistema crediticio estadounidense.
- Bancos comunitarios y cooperativas de crédito (credit unions) locales, que suelen ser más flexibles con el ITIN.
- Algunas tarjetas aseguradas de bancos nacionales que aceptan ITIN en la solicitud en línea.
- Programas específicos para inmigrantes de algunas fintech, pensados para historial «delgado» (thin file).
Tarjetas aseguradas vs. tradicionales: ¿cuál te conviene?
Una tarjeta tradicional evalúa tu historial crediticio, algo que aún no tienes. Una tarjeta asegurada, en cambio, evalúa tu capacidad de hacer un depósito inicial. Por eso es la opción recomendada al principio. Aquí tienes una comparación rápida de lo que sueles encontrar en el mercado:
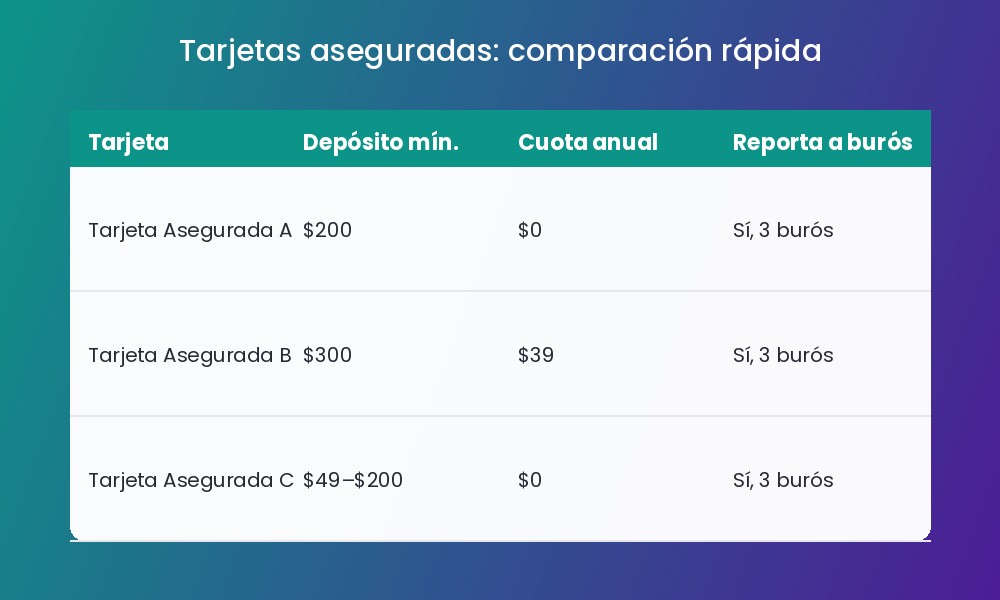
Los números varían según el emisor y tu ciudad, pero la lógica es la misma: cuanto antes empieces a pagar a tiempo, antes podrás pasar a una tarjeta sin depósito.
Requisitos y documentos que vas a necesitar
- Número ITIN vigente (o comprobante de que ya lo solicitaste).
- Identificación oficial: pasaporte o identificación consular.
- Comprobante de domicilio en EE. UU. (recibo de servicios, contrato de renta).
- Comprobante de ingresos, aunque sea informal (recibos de pago, estados de cuenta).
- Depósito de garantía disponible, si eliges una tarjeta asegurada.
Cómo elegir la mejor opción para tu caso
Antes de solicitar, pregúntate tres cosas: ¿la tarjeta reporta a los tres burós de crédito (Equifax, Experian y TransUnion)?, ¿tiene cuota anual que puedas evitar?, ¿te permite subir de categoría a una tarjeta sin depósito después de varios meses de buen historial? Si la respuesta es sí a las tres, vas por buen camino.
Errores comunes al aplicar
- Solicitar varias tarjetas al mismo tiempo: cada consulta puede afectar tu solicitud.
- No leer la letra pequeña sobre cuotas de mantenimiento mensual.
- Usar más del 30% del límite disponible, lo que puede frenar tu progreso aunque pagues a tiempo.
- Olvidar que el depósito de una tarjeta asegurada normalmente se recupera al cerrarla o al subir de categoría.
Preguntas frecuentes
¿Puedo sacar una tarjeta de crédito solo con ITIN?
Sí, varios bancos, cooperativas de crédito y fintechs aceptan el ITIN en lugar del Social Security, sobre todo para tarjetas aseguradas.
¿Qué diferencia hay entre una tarjeta asegurada y una prepagada?
La asegurada sí construye historial crediticio porque reporta a los burós; la prepagada no, porque no es una línea de crédito real.
¿Cuánto tiempo tarda en generarse historial crediticio?
Con pagos puntuales y uso responsable, la mayoría de las personas ven un primer puntaje de crédito entre los 3 y los 6 meses.
¿Es seguro dar mi ITIN a un banco?
Sí, siempre que sea una institución regulada. El ITIN se usa igual que un número fiscal y está protegido por las mismas leyes de privacidad financiera.
En resumen
No necesitas Social Security para empezar a construir crédito en Estados Unidos: con tu ITIN y una tarjeta asegurada puedes dar el primer paso hoy mismo. Empieza con pagos pequeños, no te atrases nunca y en unos meses estarás listo para pedir una tarjeta tradicional. ¿Ya tienes tu ITIN o todavía te falta tramitarlo? Cuéntanos en los comentarios en qué paso estás.