Última actualización: 20 de septiembre de 2026.
Si mandas dinero a tu familia en México, Centroamérica, el Caribe o Sudamérica, es muy probable que desde este año estés pagando un poco más sin darte cuenta. Desde el 1 de enero de 2026 existe un impuesto federal del 1% sobre ciertos envíos de dinero al extranjero — y la forma en que envías el dinero decide si te toca pagarlo o no.
No es un cambio menor: 8 de cada 10 migrantes latinoamericanos envían remesas a su país de origen, según el Banco Interamericano de Desarrollo. Y la buena noticia es que este impuesto es completamente evitable si cambias tu método de envío — de forma 100% legal.
De dónde sale este impuesto
El impuesto no es un rumor ni una propuesta: es la Sección 70604 de la ley conocida como «One Big Beautiful Bill Act», firmada el 4 de julio de 2025, que añadió el artículo 4475 al Código de Impuestos Internos de EE. UU. El IRS confirma su entrada en vigor el 1 de enero de 2026 en su página oficial sobre las disposiciones de esta ley.
¿A qué envíos aplica el 1%?
El impuesto aplica solo si envías el dinero en:
- Efectivo
- Money order (giro postal)
- Cheque de caja (cashier’s check) u otro instrumento físico similar
Una excepción poco conocida: los envíos por debajo de $15 están exentos del impuesto, sea cual sea el método.
¿Qué envíos están exentos?
Quedan libres del impuesto los envíos hechos por:
- Transferencia desde una cuenta bancaria en EE. UU.
- Tarjeta de crédito o débito emitida en EE. UU.
- Apps de remesas digitales como Remitly, Google Pay, Apple Pay o Vigo Money
- Tarjetas prepagadas
En otras palabras: si sigues yendo a una tienda a pagar en efectivo, estás en el grupo que paga el 1% extra. Si envías desde tu banco o una app, no.
Cuánto te está costando en números reales
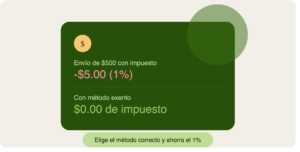
Si mandas $500 al mes en efectivo, el 1% son $5 por envío — no suena a mucho, pero son $60 al año, solo en el impuesto. Y eso sin contar que los métodos en efectivo suelen tener además peor tipo de cambio y comisiones más altas que las apps digitales.
A quién le pega más fuerte
El impacto no es igual para todos los países, porque depende de cuánta gente tiene cuenta bancaria:
| País | % de migrantes bancarizados | Impacto del impuesto |
|---|---|---|
| México | 84% | Bajo — la mayoría puede evitarlo fácilmente |
| El Salvador | 74% | Medio |
| Guatemala | 72% | Medio-alto |
| Honduras | 65% | Alto — más gente sigue dependiendo de efectivo |
Si tu familia recibe el dinero en un país con menos acceso bancario, vale la pena invertir un poco de tiempo ayudándoles a abrir una cuenta o enseñándoles a recoger el envío por una app.
Cómo evitarlo esta misma semana
- Cambia a una app de remesas digital (Remitly, Vigo Money, Google Pay, Apple Pay) en vez de pagar en efectivo en una tienda.
- Usa tu tarjeta de débito o crédito en vez de efectivo si tu proveedor de remesas lo permite.
- Compara el tipo de cambio total, no solo la comisión.
- Avísale a quien recibe el dinero si necesita una cuenta bancaria o una app instalada para recibirlo sin el descuento del impuesto.
Limitaciones de esta guía
El Tesoro y el IRS han publicado un reglamento propuesto (no definitivo) con reglas anti-elusión, así que algunos detalles técnicos podrían ajustarse antes de quedar finalizados. Esta guía resume la situación general para quien envía remesas; no cubre casos particulares como proveedores que operan de forma distinta a la habitual, ni sustituye asesoría fiscal individualizada.
Preguntas frecuentes
¿El impuesto lo pago yo o lo descuentan a quien recibe el dinero?
Se cobra al momento de enviar, así que lo pagas tú, no la persona que recibe.
¿Aplica a ciudadanos estadounidenses o solo a inmigrantes?
Aplica a todas las personas que envíen remesas por los métodos gravados, sin importar su estatus migratorio.
¿Si uso Zelle o Venmo para enviar a otra persona en EE. UU. me cobran el impuesto?
No — el impuesto es específicamente para remesas internacionales, no para transferencias dentro de Estados Unidos.
¿Vale la pena cambiar de proveedor solo por el 1%?
Si envías con regularidad, sí — $60 al año no es solo el ahorro del impuesto, sino que además sueles conseguir mejor tipo de cambio en apps digitales que en efectivo.
Este artículo es informativo y no constituye asesoría legal ni fiscal individualizada. Verifica siempre los términos actuales con tu proveedor de remesas, ya que las condiciones pueden variar.
Fuentes consultadas
- IRS.gov — One Big Beautiful Bill provisions (impuesto a remesas)
- Banco Interamericano de Desarrollo — datos de remesas a Latinoamérica